联邦快递与亚马逊仍未攻克人行道配送机器人难题,大规模普及何时到来?
联邦快递和亚马逊先后终止了人行道配送机器人项目,但业内专家认为,在劳动力成本上升和通胀压力下,该技术仍具潜力。Serve Robotics、Coco、Starship Technologies等公司正通过食品配送等高频场景积累规模,同时面临资金短缺、技术局限和监管挑战。
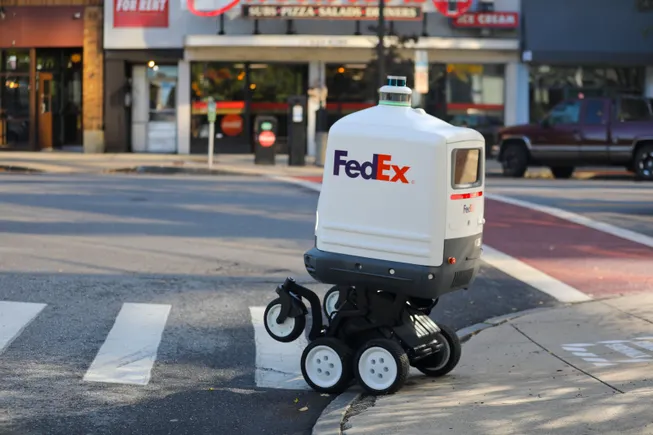
曾几何时,联邦快递的原型机器人让最后一英里配送变得足够引人注目,甚至登上了深夜电视节目。2019年,吉米·法伦在节目中接过该公司自动驾驶机器人(后来命名为Roxo)送来的披萨时感叹:“这就是未来。”然而,热潮过后,人行道配送机器人在美国大规模普及的道路却远非坦途。据10月的一份声明,联邦快递在Roxo高调亮相不到四年后便将其叫停;亚马逊也因机器人未能满足客户需求,结束了其配送机器人的实地测试。
如果物流巨头都难以找到成功的运营模式,这一领域能否实现长期可持续的商业模式?接受Supply Chain Dive采访的多位高管、研究人员和监管者给出了肯定答案,并认为当前的劳动力短缺和通胀挑战可能加速这一进程。但他们也指出,要实现真正成功,行业仍需直面资金、细分市场拓展等重大障碍。
配送机器人为何可能在疫情后获得动力
尽管联邦快递和亚马逊已退出,配送机器人领域仍有成熟且不断壮大的参与者。这些科技公司的高管表示,相较于人类快递员驾驶车辆,使用机器人送货在近年展现出更明显的优势。其中最关键的是降低最后一英里配送成本——这是运输流程中最昂贵的一环。凭借自主或远程操作能力,配送机器人不受快递员工资上涨的影响,也较少受到油价飙升的冲击,而后者去年曾对承运商及其客户造成沉重负担。
“疫情之后,劳动力出现挑战,”Serve Robotics联合创始人兼CEO阿里·卡沙尼表示,“随后通胀推高劳动力成本,油价也上涨。这些变化都成了我们的顺风。”尽管机器人的行驶范围和载货能力不及燃油车辆,但它们非常适合从附近商家出发、快速响应小件即时配送需求。
因此,许多机器人公司通过聚焦食品和便利配送来拓展业务。Serve的机器人已在洛杉矶为Uber Eats平台完成订单,7-Eleven最近也与该公司合作,在加州西好莱坞进行测试。大学校园内也涌现大量食品配送业务,Grubhub与Kiwibot和Cartken等科技公司合作,服务校园内的即时需求。
问题在于,这一市场是否足够大,能让这些企业成长为自给自足的业务。Coco联合创始人兼CEO扎克·拉什表示,食品是初期最合理的订单品类——高频、本地需求强、配送时效要求高。但他也指出,长期来看,为最大化机器人利用率,需拓展至其他品类。“你需要大量规模和密度,”拉什说,“食品是我们建立这一基础的最佳途径,同时确保在过程中保持盈利能力。”

尽管机器人不会成为最后一英里配送的万能方案,但高管们认为其他领域也可能增加应用。例如,Starship Technologies的机器人主要在德国工业园配送备件、测试用品和样品。未来,行业参与者可能直接与包裹货车和卡车协作完成配送,Starship CEO阿拉斯泰尔·韦斯特加斯表示:“我们是在为配送增加一种新模式,而非接管整个配送世界。”
复杂挑战与即时需求冲突
Cartken CEO克里斯蒂安·贝尔施承认,目前自动驾驶车辆完成的配送量仍“几乎可忽略不计”。要从传统运输方式中夺取份额,机器人公司需要资金来扩大服务范围、改进技术,并最终提供比竞争对手更低的成本。但高管们表示,经济不确定性收紧了风投和私募的资金池。Starship作为机器人领域的主要参与者,去年在融资困难的环境下削减了员工和服务区域。
“我们希望确保适应这种动态,并专注于让公司长期生存,”韦斯特加斯说,并补充Starship优先改善其单位经济性。尽管大型多元化公司可能有财力扩大自家机器人项目,但成功需要耐心,因为采用、基础设施和监管方面的障碍依然巨大。这包括机器人当前的续航限制,意味着覆盖郊区和远郊的新客户将很困难。韦斯特加斯表示,城市和大学占Starship业务的90%。

长期挑战可能与近期需求冲突,联邦快递即是如此。该公司在10月声明中表示,因整体服务需求放缓,取消Roxo是为了“优先考虑几个更近期的机会”。专注于机器人配送的公司不能轻易“断臂”,仍需以符合投资者预期的速度增长。许多高管表示,他们对过于激进扩张且缺乏社区支持持谨慎态度,担心重蹈电动滑板车曾遭遇的抵制。
城市机器人基金会执行董事伯恩·格拉什对此不以为然。“你想告诉投资人‘我们不想拥有2万台机器人’吗?”格拉什说,该基金会旨在帮助成员城市协调机器人相关政策,“你想告诉投资人‘我们满足于12台机器人’吗?……整个行业需要每小时交付一百万件物品。”