政府应资助基础设施,而非亲自建设运营
从哈德逊隧道到加州高铁,美国大型公共基础设施项目普遍面临成本失控与工期延误。本文认为,政府应通过信贷杠杆等工具提供融资支持,而非直接建设运营,以私人资本约束和市场化机制提升项目绩效。
Bob Hellman是美国基础设施合伙公司(American Infrastructure Partners)首席执行官,该公司是一家专注于美国基础设施投资的私人投资公司。
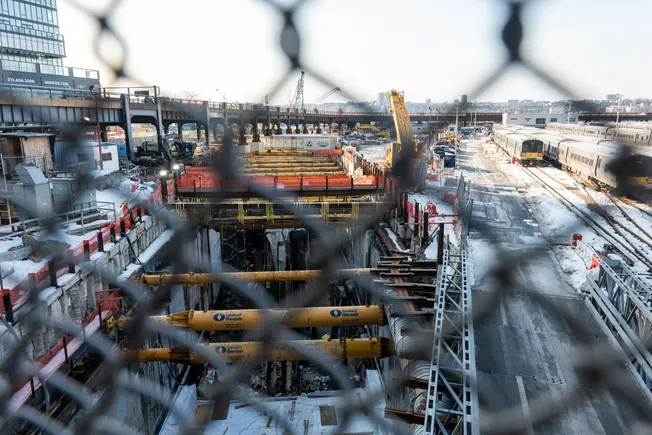
Gateway哈德逊隧道项目本应耗资135亿美元,修复哈德逊河下老化的铁路基础设施。然而,它正沦为又一个政府管理的资金黑洞,成本已超过160亿美元,完工时间比原定目标推迟数年。
这一失败既令人痛心,又在预料之中。面对持续的预算与执行失误,加重纳税人负担并非解决之道。真正的答案在于,将运营与财政纪律引入关键基础设施领域,而这只有借助私人资本与私人监督才能实现。
政府根本无法按时、按预算交付大型公共资助的基础设施项目。鉴于现有基础设施的糟糕状况,仍期望政府能做到,无异于刻舟求剑。
Gateway并非孤例。2008年,加州选民以330亿美元预算批准了高铁系统,原定2020年通车。如今,预计成本已升至890亿至1280亿美元,且2033年前无望投入服务。目前已花费超过150亿美元。曾预期参与的私人资本至今未到位——这本身就应敲响警钟。
这正是政府建设大型项目的方式——数十年来我们屡见不鲜:成本上升、工期拖延、问责缺失。波士顿“大挖掘”(Big Dig)项目最初估算为25.6亿美元,最终建设成本接近150亿美元,若计入债务利息则超过240亿美元。檀香山Skyline轨道交通项目起初预算51亿美元,如今已延期逾十年,预计成本约100亿美元。
数据清晰可见:
- 一项被广泛引用的研究涵盖20个国家258个交通项目,发现86%出现成本超支。
- 铁路项目平均超支45%。
- 桥梁和隧道项目平均超支34%。
- 美国国家核安全管理局近期对重大项目的审查发现,成本超支在两年内翻了一倍多,从21亿美元升至48亿美元。
- 同一研究显示,项目组合的工期延误从9年扩大到30年。
催化资本,而非空白支票
联邦政府总能提高债务上限、发行债券或追加拨款——但问题在于,所有人都知道这一点。联邦机构通常在成本加成合同下运作,吸收超支,再返回国会寻求额外资金。当成本上升不带来任何财务后果时,上升本身便成为计划的一部分。
这在私营部门行不通——项目超支可能终结职业生涯。投资者损失股本,承包商被替换,项目以固定价格条款重新招标。资本要求结果。
情况并非历来如此。金门大桥通过3500万美元债券融资,以六个县的财产为担保,完全通过通行费收入偿还。大桥本身未使用州或联邦资金。1937年完工时,比计划提前且低于预算130万美元。债券于1971年全部清偿,3500万美元本金及3900万美元利息全部来自用户收费。
这种财务结构至关重要。收入纪律与固定融资条款迫使项目方履约。成本超支将直接落在交付责任人身上。
联邦政府自身的信贷项目展示了另一种模式。根据《交通基础设施融资与创新法案》(TIFIA),每1美元联邦预算权限可支持至多10美元信贷援助,并撬动至多30美元总投资。贷款可覆盖项目成本至多49%,其余部分来自州、地方及私人来源。
这种结构强制纪律。联邦资金充当催化资本,而非空白支票。私人股权首当其冲面对超支。收入预测至关重要,交付时间表至关重要。
印第安纳州租赁其157英里收费公路提供了教科书式范例。该州一次性获得38亿美元,并将收益连同2009年《美国复苏与再投资法案》提供的7100万美元资金,用于资助为期十年的全州交通建设,包括87个道路项目和1400座桥梁修复。当原特许经营商因互换交易亏损破产后,新投资者以57亿美元购得租赁权。纳税人未受损失,收费公路持续运营。
拉瓜迪亚机场B航站楼的重建遵循同样逻辑。约25亿美元私人债券、15亿美元来自纽约与新泽西港务局,以及2亿美元股权,共同资助了这项40亿美元项目,采用设计-建造-融资-运营-维护结构。公共机构保留所有权与监管权,私人合作伙伴承担建设与运营风险。航站楼于2016年至2021年间分阶段开放,如今被视为全球最佳机场航站楼之一。
这些是将资本与绩效挂钩的治理结构。
哈德逊隧道资金冻结引发了诉讼与政治愤怒,但它应促使一个更尖锐的问题:为何大型项目被设计成假设联邦机构能在无私人资本分担风险的情况下管理数十亿美元建设风险?
如果项目在经济上可行,它应能承受固定价格条款下的重新招标,并吸引私人共同投资。若不能,那么无论国会多少次开出支票,成本上升仍将持续。
美国的基础设施需求真实存在。1910年投入服务的隧道,如今每天承载超过20万名乘客穿行哈德逊河。桥梁、港口、公交系统与电力基础设施亟需更新。养老基金与长期投资者正积极寻求持久的基础设施资产。信贷项目已存在,可吸引私人参与。
资本可得,我们也不乏专业能力。但资本不会来自公共部门。